Aukční fáze německého systému nEHS v celé šíři ukázala významná rizika EU ETS 2
Přehrát audio verzi
Aukční fáze německého systému nEHS v celé šíři ukázala významná rizika EU ETS 2
00:00
00:00
1x
- 0.25x
- 0.5x
- 0.75x
- 1x
- 1.25x
- 1.5x
- 2x
Aukční fáze emisních certifikátů německého systému obchodování s emisemi (nEHS) podle zákona Brennstoffemissionshandelsgesetz (BEHG) skončila 9. září 2026 jedenáctým aukčním kolem. Všech jedenáct aukcí uzavřelo na horní hranici cenového koridoru 65 EUR za certifikát a poptávka opakovaně mnohonásobně převyšovala nabídku. Celkem bylo v aukcích rozděleno 192,085 mil. nEZ 2026. Výsledky celé aukční fáze tak poskytují podstatně silnější empirický podklad než samotné první kolo: ukazují nejen cenový tlak, ale především riziko nedostatečné alokace, význam sekundárního trhu, potřebu řízení uhlíkového rizika a možné dopady na likviditu a pracovní kapitál regulovaných subjektů. Článek původní analýzu první aukce aktualizuje o výsledky všech dosud proběhlých kol a hodnotí, jaké závěry z nich lze – a naopak nelze – vyvozovat pro EU ETS 2.
1. Úvod
Po více než dvaceti letech fungování evropského systému obchodování s emisními povolenkami (EU ETS) vstupuje klimatická politika Evropské unie do nové etapy. Od roku 2028 se obchodování s emisemi rozšíří také na sektor budov, silniční dopravy a další oblasti, které dosud stály mimo stávající systém. Nový mechanismus, označovaný jako EU ETS 2, bude představovat jednu z nejvýznamnějších regulatorních změn na evropském trhu s palivy za poslední desetiletí.
Na rozdíl od současného systému EU ETS nebudou regulovanými subjekty provozovatelé elektráren nebo průmyslových zařízení, ale společnosti uvádějící fosilní paliva do daňového oběhu. Právě dodavatelé zemního plynu, topných olejů, LPG, uhlí a pohonných hmot budou odpovědní za nákup a odevzdávání emisních povolenek odpovídajících emisím vznikajícím při spalování těchto paliv.
Veřejná diskuse se dosud soustředila především na otázku, o kolik může nový systém zvýšit ceny energií. Neméně důležitou změnou však bude proměna samotného fungování trhu. Obchodní společnosti budou vedle nákupu energetických komodit nově řídit také nákup emisních povolenek, cenové riziko spojené s jejich vývojem, financování pracovního kapitálu i nové regulatorní povinnosti.
Celá aukční fáze německého systému nEHS nyní umožňuje sledovat, jak se trh na tuto změnu připravuje v delším časovém úseku. Její význam proto nespočívá pouze v dosažené ceně certifikátu, ale především v opakovaném střetu velmi vysoké poptávky s omezenou aukční nabídkou a v postupném zpřísnění alokace jednotlivým účastníkům.
2. Německý systém nEHS jako laboratoř budoucího evropského trhu
Německo zavedlo národní systém obchodování s emisemi podle zákona Brennstoffemissionshandelsgesetz (BEHG) již v roce 2021. Důvod byl zřejmý. Evropský systém EU ETS tehdy pokrýval především výrobu elektřiny, teplárenství, energeticky náročný průmysl a leteckou dopravu, zatímco emise vznikající spalováním fosilních paliv v budovách a silniční dopravě byly regulovány pouze nepřímo prostřednictvím technických požadavků, energetických standardů nebo národních daňových nástrojů.
Německá spolková vláda proto zvolila vlastní přístup. Zavedla samostatný systém, jehož regulovanými subjekty se stali dodavatelé paliv, nikoliv jejich koneční spotřebitelé. Povinnost nakupovat emisní certifikáty tak vznikla subjektům uvádějícím paliva do daňového oběhu.
První roky fungování systému však nebyly založeny na klasickém obchodování. Cena emisních certifikátů byla stanovena administrativně a každoročně se zvyšovala podle předem známého harmonogramu. Obchodní společnosti tak měly jistotu budoucích nákladů a nemusely řešit cenové riziko spojené s obchodováním.
Rok 2026 představuje zásadní změnu. Německo přešlo na aukční mechanismus, který představuje přechod mezi administrativně řízeným systémem a uměle „tržním“ obchodováním. Přestože i nadále existuje cenový koridor, rozhodující roli při stanovení ceny již hrají objednávky tržních subjektů.
Právě série jedenácti aukcí činí německý rok 2026 mimořádně zajímavým i pro ostatní členské státy Evropské unie. Nejde o model EU ETS 2 v jeho konečné podobě, ale o první ucelenější empirickou zkušenost s regulovaným aukčním trhem pro sektory budov a silniční dopravy, které mají do evropského ETS 2 plně vstoupit od roku 2028.
3. Přechod od administrativní ceny k uměle „tržnímu“ mechanismu
Přechod od pevně stanovené ceny k aukčnímu systému není pouze technickou změnou způsobu prodeje emisních certifikátů. Z ekonomického hlediska jde o zásadní proměnu celého regulatorního rámce.
V systému s administrativně určenou cenou jsou budoucí náklady obchodníků předvídatelné. Certifikáty lze zahrnout do cenových kalkulací obdobně jako ostatní regulatorní poplatky nebo spotřební daň. Cenové riziko prakticky neexistuje.
Jakmile je cena vytvářena aukcí, stává se emisní certifikát obchodovaným aktivem. Jeho hodnota se odvíjí od očekávání trhu, regulatorního prostředí, nabídky a poptávky i od budoucího vývoje klimatické politiky. Pro obchodní společnosti to znamená vznik zcela nového typu rizika, které bude nutné aktivně řídit, a to za vynaložení nemalých nákladů.
Stejnou změnou prošel v minulosti také evropský systém EU ETS. Zkušenosti z trhu s emisními povolenkami ukazují, že obchodování s uhlíkovými aktivy postupně vedlo ke vzniku specializovaných útvarů zaměřených na obchodování, řízení rizik, prognózování cen i finanční zajištění. Podobný vývoj lze očekávat také u subjektů, které budou zapojeny do systému EU ETS 2.
Pro dodavatele zemního plynu nebo kapalných paliv tak nepůjde pouze o splnění nové regulatorní povinnosti. Budou nuceni rozšířit své obchodní modely o další komoditu, jejíž cena se bude vyvíjet nezávisle na cenách samotných energetických produktů.
4. Aukční fáze 2026 – jedenáct kol jednoho tržního testu
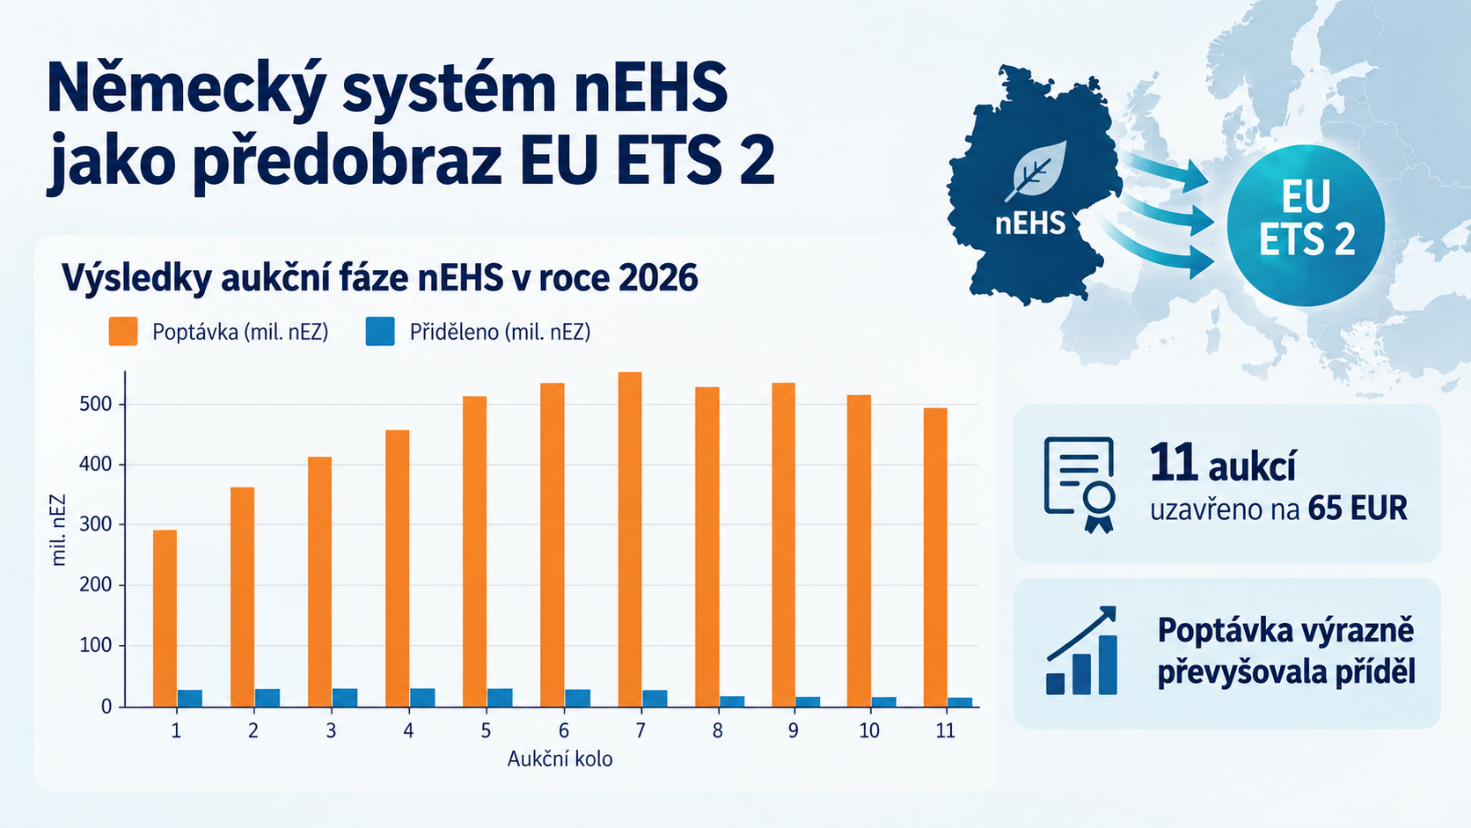
První aukce certifikátů nEHS proběhla na platformě European Energy Exchange (EEX) dne 1. července 2026. Poslední, jedenácté aukční kolo následovalo 9. září 2026. V průběhu celé aukční fáze bylo rozděleno 192 085 240 certifikátů nEZ 2026 a všech jedenáct aukcí skončilo na horní hranici cenového koridoru, tedy na 65 EUR za certifikát.
Prvních sedm kol využilo mechanismus známý jako „65 EUR rule“, takže přidělovaný objem byl prakticky dvojnásobný proti základnímu aukčnímu množství. Od osmého kola již podmínky pro další zdvojení nebyly splněny a alokace klesla přibližně na 10,67 mil. nEZ na jedno kolo. Tento zlom se okamžitě projevil v alokačním poměru: z 3,91 % v sedmém kole na přibližně 2,02 % v kole osmém. V závěrečném kole bylo proti objednávkám na 496,856 mil. nEZ přiděleno pouze 10,682 mil. certifikátů.
| Kolo | Datum | Cena EUR/nEZ | Poptávka (mil. nEZ) | Přiděleno (mil. nEZ) | Alokace |
|---|---|---|---|---|---|
| 1 | 1. 7. | 65,00 | 291,71 | 21,342 | 7,32 % |
| 2 | 8. 7. | 65,00 | 358,29 | 21,342 | 5,96 % |
| 3 | 15. 7. | 65,00 | 411,30 | 21,340 | 5,19 % |
| 4 | 22. 7. | 65,00 | 460,82 | 21,340 | 4,63 % |
| 5 | 29. 7. | 65,00 | 515,90 | 21,340 | 4,14 % |
| 6 | 5. 8. | 65,00 | 535,01 | 21,340 | 3,99 % |
| 7 | 12. 8. | 65,00 | 546,12 | 21,340 | 3,91 % |
| 8 | 19. 8. | 65,00 | 528,20 | 10,671 | 2,02 % |
| 9 | 26. 8. | 65,00 | 529,32 | 10,671 | 2,02 % |
| 10 | 2. 9. | 65,00 | 508,18 | 10,671 | 2,10 % |
| 11 | 9. 9. | 65,00 | 496,86 | 10,682 | 2,15 % |
Tabulka 1 – Výsledky všech aukcí systému nEHS v roce 2026
Zdroj: EEX; q-bility; vlastní zpracování. Stav k 10. září 2026. Hodnoty jsou zaokrouhlené.
Na první pohled může nejvíce zaujmout skutečnost, že všech jedenáct aukcí skončilo na ceně 65 EUR. Pro ekonomickou interpretaci je však ještě důležitější vývoj objemu poptávky a míry alokace. Poptávka se od prvního kola rychle zvýšila a v jednotlivých aukcích dosahovala stovek milionů certifikátů, zatímco dostupný objem byl omezen pravidly aukce.
Aukční fáze tak neprověřila pouze cenovou hladinu. Prakticky prověřila také schopnost regulovaných společností řídit riziko, že v primární aukci získají pouze malou část požadovaného objemu a budou muset chybějící certifikáty zajistit jiným způsobem – například na sekundárním trhu nebo v následném prodejním období za pevně stanovenou cenu.
5. Mechanismus aukcí a význam pravidla „65 EUR rule“
Aukce certifikátů nEHS v roce 2026 probíhaly podle pravidel, která se v několika ohledech liší od budoucího evropského systému EU ETS 2. Německý model představuje přechodné období mezi administrativně stanovenou cenou a aukčním obchodováním. Z tohoto důvodu byl pro rok 2026 stanoven cenový koridor v rozmezí 55 až 65 EUR za certifikát.
Největší pozornost po první aukci vzbudila skutečnost, že výsledná cena dosáhla horní hranice cenového koridoru, tedy 65 EUR za certifikát. Sama o sobě však tato informace neposkytuje dostatek podkladů pro odhad budoucí ceny emisních povolenek EU ETS 2.
Výsledek celé aukční fáze ukázal, že horní hranice koridoru nebyla pouze výjimečným výsledkem prvního kola. Každá z jedenácti aukcí skončila na 65 EUR. Proto však nelze tvrdit, že právě 65 EUR představuje rovnovážnou tržní cenu: aukční pravidla neumožňovala zjistit, jak vysoko by cena vystoupala bez cenového stropu.
Zásadní roli proto sehrál mechanismus „65 EUR rule“. Pokud byly splněny stanovené podmínky a clearingová cena dosáhla 65 EUR, mohlo být do aukce uvolněno dodatečné množství certifikátů. V prvních sedmi kolech tak bylo rozdělováno přibližně 21,34 mil. nEZ, tedy dvojnásobek základního objemu.
Od osmého kola už podmínky pro další zdvojení nebyly splněny. Nabízený objem se proto snížil přibližně na polovinu, zatímco poptávka zůstala mimořádně vysoká. Výsledkem byl prudký pokles procenta uspokojené poptávky přibližně ke dvěma procentům. Z hlediska regulovaného subjektu se tak vedle cenového rizika velmi zřetelně ukázalo i riziko objemové – tedy riziko, že požadovaný počet certifikátů nebude v primární aukci přidělen.
Z ekonomického hlediska jde o kompromis mezi administrativním a kvazitržním přístupem. Regulátor v roce 2026 nepřipustil růst ceny nad 65 EUR a v části aukční fáze reagoval na vysokou poptávku zvýšením nabídky. Celkový výsledek proto vypovídá zejména o síle poptávky a omezené alokaci, nikoli o volně vytvořené rovnovážné ceně.
| Kritérium | Německý nEHS (2026) | EU ETS 2 |
|---|---|---|
| Územní působnost | Německo | Evropská unie |
| Právní základ | BEHG | Směrnice 2003/87/ES ve znění směrnice (EU) 2023/959 |
| Zahájení obchodování | 2026 | 2028 – plný start / povinnost odevzdávání povolenek (po odkladu z roku 2027) |
| Cenový koridor | Ano | Ne (kvazi tržní cena se stabilizačními mechanismy) |
| Typ systému | Přechodný | Tržní systém |
| Regulované subjekty | Dodavatelé paliv | Dodavatelé paliv |
Tabulka 2 – Hlavní rozdíly mezi nEHS a EU ETS 2
Zdroj: BEHG, Evropská komise, vlastní zpracování.
6. Co ukázala celá aukční fáze 2026
Po prvním kole se pozornost přirozeně soustředila na dosaženou cenu. Po skončení všech jedenácti aukcí je však zřejmé, že odborně zajímavější je kombinace tří skutečností: všechna kola uzavřela na cenovém stropu, poptávka mnohonásobně převyšovala dostupný objem a po ukončení zdvojené alokace klesla míra uspokojení objednávek zhruba ke dvěma procentům.
Aukční fáze tak ukázala především to, že regulované společnosti již přizpůsobují své obchodní modely prostředí, ve kterém certifikáty představují běžnou součást podnikání, ale zároveň musí řešit nejen jejich cenu, nýbrž i dostupnost požadovaného objemu.
Emisní certifikáty přestávají být pouze regulatorní povinností
V období administrativně stanovené ceny představoval certifikát především zákonnou povinnost.
Po zavedení aukčního systému se stává obchodovaným aktivem, jehož cena se stává součástí každodenního obchodního rozhodování.
Uhlíkové riziko se stává novou součástí podnikání
Vedle tradičních rizik spojených s cenami komodit, měnovými kurzy nebo úrokovými sazbami vzniká nový významný typ tržního rizika – riziko vývoje ceny emisních certifikátů.
Jeho význam bude s růstem objemu obchodovaných povolenek dále narůstat.
Co aukční fáze 2026 ukázala
- všech jedenáct aukčních kol skončilo na horní hranici cenového koridoru 65 EUR,
- poptávka po nEZ po celou dobu mnohonásobně převyšovala dostupnou aukční nabídku,
- po skončení zdvojené alokace klesla míra uspokojení objednávek přibližně ke dvěma procentům,
- regulované subjekty musí vedle cenového rizika řídit také riziko nedostatečné alokace a potřebu alternativního nákupu,
- po skončení aukční fáze roste význam sekundárního trhu a navazujícího pevného prodeje certifikátů.
Co ani jedenáct aukcí neukázalo
Výsledky německých aukcí nelze interpretovat jako přímou předpověď evropského systému EU ETS 2.
Aukční fáze neukázala:
- budoucí rovnovážnou cenu povolenek EU ETS 2,
- budoucí cenu fosilních paliv po započtení všech tržních a regulatorních vlivů,
- konečný ekonomický dopad systému EU ETS 2 na domácnosti, podniky ani jednotlivé obchodní modely.
Tyto veličiny budou záviset na evropské legislativě, budoucí nabídce a poptávce po povolenkách, stabilizačních mechanismech, cenách energií, makroekonomickém prostředí i strategiích jednotlivých regulovaných subjektů.
Německá aukční fáze je proto cenná především jako empirický test chování účastníků v prostředí omezené primární nabídky – nikoli jako cenová předpověď EU ETS 2.
7. Emisní certifikát jako nová obchodovaná komodita
Jedním z nejvýznamnějších důsledků přechodu na aukční systém je změna ekonomické role emisního certifikátu.
Z pohledu obchodní společnosti již nepředstavuje pouze administrativní povinnost uloženou právním předpisem. Stává se samostatným obchodovaným aktivem, jehož pořizování, oceňování a financování bude součástí běžného obchodního procesu.
To znamená, že vedle nákupu zemního plynu, LPG, topných olejů nebo pohonných hmot bude nutné plánovat také nákup emisních certifikátů. Společnosti budou rozhodovat o okamžiku jejich pořízení, sledovat cenový vývoj a vyhodnocovat ekonomické důsledky jednotlivých nákupních strategií.
Tím se obchodování s palivy přibližuje modelu, který je již řadu let běžný u výrobců elektřiny zapojených do systému EU ETS.
Rozšiřuje se také okruh odborností, které budou společnosti potřebovat. Vedle specialistů na nákup komodit poroste význam řízení tržních rizik, finančního plánování, treasury a regulatorního reportingu.
Celá aukční fáze německého systému nEHS nepředstavuje odpověď na otázku, jaká bude budoucí cena emisních povolenek EU ETS 2. Ukazuje však něco možná ještě důležitějšího. Pro obchodní společnosti nepůjde pouze o nový náklad spojený s emisemi oxidu uhličitého, ale také o řízení dostupnosti potřebného objemu povolenek, obchodních rizik, pracovního kapitálu a finančních toků. Právě kombinace cenového a objemového rizika může mít pro fungování trhu s palivy stejně významné důsledky jako samotná cena povolenek.
8. Vázání pracovního kapitálu – opomíjený ekonomický dopad systému
Veřejná diskuse o systému EU ETS 2 je dosud vedena především v souvislosti s očekávaným růstem cen pohonných hmot a paliv pro vytápění. Z pohledu regulovaných subjektů však bude stejně významnou otázkou financování dodatečně vázaného pracovního kapitálu.
Obchodní společnost dodávající zemní plyn dnes financuje především nákup komodity, přepravní kapacity, případné skladování, provozní zásoby a obchodní pohledávky. Zavedením systému EU ETS 2 přibude další významná položka – emisní povolenky.
Povolenky budou představovat samostatné aktivum, které bude nutné pořídit a následně držet do okamžiku splnění zákonné povinnosti jejich odevzdání. Z ekonomického hlediska se tak stanou další složkou pracovního kapitálu vedle zásob a pohledávek.
Tato změna se projeví ve více oblastech současně. Zvýší se požadavky na řízení likvidity, plánování cash-flow i provozního financování. Vedle přímých nákladů na pořízení emisních povolenek vzniknou také náklady spojené s financováním dodatečně vázaného kapitálu. Tyto náklady sice nejsou součástí ceny samotné povolenky, z ekonomického hlediska však představují reálnou součást celkových nákladů systému.
To představuje kvalitativně novou situaci. Obchodní společnosti budou muset plánovat nejen nákup zemního plynu, ale současně i nákup emisních povolenek, řídit jejich cenu, načasování nákupu a zajistit dostatečné finanční zdroje pro jejich pořízení. Německé aukce navíc ukázaly, že nákupní strategie musí počítat i s možností, že v primární aukci bude uspokojena pouze malá část požadovaného objemu a zbytek bude nutné obstarat alternativně.
9. Může EU ETS 2 změnit konkurenční prostředí?
Celá aukční fáze německého systému nEHS zvýraznila také otázku, která zatím stojí spíše na okraji odborné diskuse. Zavedení systému obchodování s emisními povolenkami nebude představovat pouze nový regulatorní požadavek. Může současně změnit ekonomické podmínky podnikání na trhu s palivy.
Velké energetické skupiny obvykle disponují specializovanými útvary pro řízení komoditních rizik, propracovanými systémy treasury a přístupem k rozsáhlému provoznímu financování. Menší a střední obchodníci mohou být naopak citlivější na růst potřeby pracovního kapitálu i na dodatečné administrativní náklady spojené s novou regulací.
Nelze proto vyloučit, že jedním z nepřímých důsledků systému EU ETS 2 bude postupná změna konkurenčního prostředí. Vývoj bude záviset nejen na ceně emisních povolenek, ale také na dostupnosti financování, schopnosti řídit nová rizika a rychlosti, s jakou se jednotlivé společnosti novému prostředí přizpůsobí.
Je však třeba zdůraznit, že tato úvaha představuje ekonomickou hypotézu, nikoli závěr potvrzený současnými daty. Právě první roky fungování systému EU ETS 2 ukážou, zda se tyto předpoklady v praxi skutečně naplní.
10. Co si z celé aukční fáze odnést?
Výsledky všech jedenácti aukcí německého systému nEHS je vhodné hodnotit jako celek. Teprve celá série ukázala, že dosažení cenového stropu v prvním kole nebylo jednorázovou událostí, ale trvalým rysem celé aukční fáze roku 2026.
Na jedné straně jde o významný milník, který ukazuje připravenost tržních subjektů na aukční obchodování s emisními certifikáty. Na straně druhé není možné výsledky mechanicky přenášet na budoucí evropský systém EU ETS2, jehož cenotvorba a stabilizační mechanismy budou odlišné.
Pro české regulované subjekty však německá zkušenost představuje důležité varování i praktickou lekci. Obchodování s emisními povolenkami nebude pouze otázkou legislativního compliance. Bude součástí nákupní strategie, řízení dostupnosti potřebného objemu, finančního plánování, práce s likviditou a řízení podnikových rizik.
Právě kombinace těchto faktorů může být z dlouhodobého hlediska významnější než samotná zveřejněná aukční cena.
11. Závěr
Aukční fáze německého systému nEHS skončila 9. září 2026 po jedenácti kolech. Celkem bylo rozděleno 192 085 240 certifikátů nEZ 2026 a všechna kola uzavřela na horní hranici cenového koridoru 65 EUR. Zatímco v prvním kole bylo uspokojeno přibližně 7,3 % objednaného objemu, po ukončení mechanismu zdvojené alokace se poměr v závěrečných kolech pohyboval přibližně kolem dvou procent. V posledním kole připadlo proti objednávkám na 496,856 mil. nEZ pouze 10,682 mil. certifikátů.
Z odborného pohledu je proto nejvýznamnějším poznatkem nejen skutečnost, že emisní certifikát se stal běžnou obchodovanou komoditou, ale také to, že regulovaný subjekt musí vedle ceny řídit dostupnost potřebného množství. Tím se mění struktura nákladů, nákupní strategie, řízení rizik, financování a plánování pracovního kapitálu.
Německá zkušenost současně připomíná, že ekonomické dopady EU ETS 2 nelze posuzovat pouze podle budoucí ceny povolenky. Stejně významné mohou být náklady spojené s financováním, administrativou, řízením rizik a případným nákupem chybějícího objemu mimo primární aukce. Po skončení aukční fáze 2026 se pozornost přesouvá na sekundární trh a na listopadový a prosincový pevný prodej nEZ 2026 za 68 EUR za certifikát. Právě další vývoj ukáže, nakolik se omezená aukční alokace promítne do skutečných pořizovacích nákladů regulovaných subjektů.
Klíčová sdělení
- Aukční fáze 2026 skončila po jedenácti kolech a celý aukční objem 192,085 mil. nEZ byl rozdělen.
- Všech jedenáct aukcí uzavřelo na horní hranici cenového koridoru 65 EUR/nEZ; tento výsledek však neodhaluje volnou rovnovážnou cenu.
- Poptávka mnohonásobně převyšovala nabídku a po ukončení zdvojené alokace bylo v závěrečných kolech uspokojeno pouze kolem 2 % objednávek.
- Pro regulované subjekty proto vedle cenového rizika vzniká i významné riziko objemové, s přímou vazbou na nákupní strategii, likviditu a pracovní kapitál.
- Německé výsledky jsou důležitým tržním testem, nikoli přímou předpovědí ceny EU ETS 2.
Příště v seriálu
V dalším dílu se zaměříme na samotný systém EU ETS 2 – jeho legislativní rámec, okruh regulovaných subjektů, harmonogram implementace a mechanismus, kterým se náklady na emisní povolenky promítnou do cen paliv pro vytápění a silniční dopravu.
Použitá literatura a zdroje
- Směrnice Evropského parlamentu a Rady (EU) 2023/959.
- Směrnice 2003/87/ES ve znění pozdějších předpisů.
- Brennstoffemissionshandelsgesetz (BEHG), Spolková republika Německo.
- Deutsche Emissionshandelsstelle (DEHSt).
- European Energy Exchange (EEX) – výsledky aukcí nEHS.
- Evropská komise, Generální ředitelství pro oblast klimatu (DG CLIMA).
- European Environment Agency (EEA).
- Vlastní zpracování autora na základě primárních legislativních a tržních podkladů.
- European Energy Exchange (EEX) – German nEHS: Auction Calendar, Auction Rules a German nEHS Data, stav k 10. 9. 2026.
- q-bility GmbH – průběžná hodnocení a analýzy výsledků aukcí nEHS 2026.